ExpatAdminHubGuide pour expatriés européens
EN
Menu▾
AccueilConfidentialitéCookiesÀ proposContact
Tous les guidesPréparationLogementFinanceSantéTravailFamilleCultureVisas & Titre de séjour
ExpatAdminHubGuide pour expatriés européens
AccueilConfidentialitéCookiesÀ proposContact
Catégories
Tous les guidesPréparation (checklists, visas, déménagement)Logement (location, services, quartiers)Finance (banque, impôts, budget)Santé (assurance, médecins, pharmacies)Travail (emploi, contrats, permis de travail)Famille (écoles, garde d'enfants, vie familiale)Culture (langue, coutumes, intégration)Visas & Titre de séjour (renouvellements visas, titres de séjour, administration)
EN

ExpatAdminHub

Guides pratiques pour les expatriés européens : administratif, logement, santé et vie quotidienne à l'étranger.

Navigation

AccueilÀ proposAuteur : Julien MauriceDossier FranceDossier SuisseContactConfidentialitéConditionsPlan du site
© 2026 ExpatAdminHub · Guide pour expatriés européens.
EN
  1. Accueil
  2. Blog
  3. Logement
  4. Impôt locatif du bailleur non-résident : le guide de déclaration 2026 (2044 / 2042)
Impôt locatif du bailleur non-résident : le guide de déclaration 2026 (2044 / 2042)
Cet article existe aussi en anglais.
Read in English →

Série bail et location en France

  • Nouveau contrat type de bail au 1er octobre 2026
  • Votre assistant IA + les vraies règles (MCP)
  • Ce qui change en 2026 : Le Meur, DPE, enregistrement
  • Préavis du locataire : 1 ou 3 mois ?
  • Dépôt de garantie : règles, retenues, litiges
  • Révision de loyer IRL (guide bailleur)
  • Charges récupérables
  • Donner congé au locataire
  • Courte durée : les règles du meublé de tourisme
  • Rent — Bail & Courte Durée : mise à jour app + web
  • Droits du locataire : dépôt, travaux, preuve
  • Fiscalité LMNP : micro-BIC ou réel
  • Bail de location : le guide complet
  • Obligations du bailleur : la quittance
  • Modèle gratuit de quittance (guide légal)

Impôt locatif du bailleur non-résident : le guide de déclaration 2026 (2044 / 2042)

Publié le 15 mai 2026·Mis à jour le 27 juin 2026

Si vous vivez à l'étranger et louez un bien en France, la France impose ces loyers — quel que soit votre pays de résidence fiscale. Les règles qui piègent les bailleurs non-résidents sont précises : quel formulaire déposer, le taux minimum de 20 %, le taux de prélèvements sociaux qui dépend de votre pays d'assurance maladie, et la convention fiscale qui évite la double imposition. Ce guide détaille la déclaration 2026 de bout en bout, pour une location vide imposée en revenus fonciers. (La location meublée suit les [règles distinctes LMNP/BIC](/fr/blog/2026-05-13-lmnp-furnished-rental-tax-micro-bic-vs-reel-guide).)

En bref

  • Les loyers d'un bien situé en France sont imposables en France, quel que soit votre pays de résidence — c'est la règle de situation de l'immeuble prévue par la plupart des conventions fiscales.
  • Le loyer d'une location vide se déclare en revenus fonciers : micro-foncier (abattement de 30 %, loyer brut ≤ 15 000 €) ou régime réel sur le formulaire 2044.
  • Les non-résidents subissent un taux minimum d'imposition de 20 % (jusqu'à un seuil, puis 30 %), sauf à prouver qu'un taux moyen inférieur s'applique.
  • Les prélèvements sociaux sont de 17,2 % — mais les résidents UE/EEE/Suisse couverts par un autre régime de sécurité sociale ne paient que le prélèvement de solidarité de 7,5 %.
  • Vous déposez auprès du service des impôts des non-résidents (SIPNR), et la convention fiscale avec votre pays de résidence évite la double imposition.

Où les revenus locatifs français sont-ils imposés ?

Commençons par le principe qui surprend beaucoup de nouveaux bailleurs non-résidents : les loyers d'un bien situé en France sont imposables en France, où que vous viviez. Presque toutes les conventions de double imposition signées par la France attribuent le droit d'imposer les revenus immobiliers au pays où se trouve le bien.

Cela ne signifie pas une double imposition. Votre pays de résidence va en général soit exonérer les loyers français (avec progressivité), soit les imposer en accordant un crédit pour l'impôt payé en France — selon la convention. Mais la première déclaration, et le premier impôt, ont lieu en France.

Quel régime : micro-foncier ou régime réel ?

Pour une location vide, les revenus sont des revenus fonciers, et deux modes de déclaration existent :

  • Micro-foncier : possible si vos loyers bruts annuels sont inférieurs ou égaux à 15 000 € et que vous ne détenez pas de bien à statut particulier. Vous déclarez le loyer brut sur le formulaire 2042 et l'administration applique un abattement forfaitaire de 30 % — pas de suivi des charges, mais aucune déduction des coûts réels non plus.
  • Régime réel : obligatoire au-dessus de 15 000 €, et optionnel (sur option) en dessous. Vous déclarez sur le formulaire 2044 et déduisez les charges réelles — intérêts d'emprunt, travaux d'entretien et de réparation, frais de gestion et d'assurance, taxe foncière, charges de copropriété. Si les charges dépassent les loyers, le déficit foncier en résultant peut réduire votre revenu imposable dans certaines limites.

Avec un crédit immobilier ou des travaux importants, le régime réel l'emporte presque toujours — l'abattement forfaitaire de 30 % bat rarement les déductions réelles dès qu'il y a des intérêts. La page fiscalité du bailleur d'AdminLanding compare micro-foncier, régime réel et LMNP, avec un simulateur d'impôt gratuit.

Le taux minimum de 20 % (et comment l'éviter)

Les non-résidents sont imposés sur leurs revenus de source française à un taux minimum : 20 % jusqu'à un seuil (environ 29 315 € de revenu net imposable pour les revenus 2025, indexé chaque année) et 30 % au-delà.

Point essentiel : c'est un minimum, pas un impôt forfaitaire. Si vous pouvez démontrer que l'application de votre taux moyen mondial — le taux qui résulterait de l'imposition en France de l'ensemble de vos revenus mondiaux — produit un montant inférieur, vous pouvez le réclamer en cochant la case dédiée et en déclarant vos revenus mondiaux à titre indicatif. Pour des bailleurs aux loyers français modestes et au revenu total modéré, le taux moyen bat souvent le minimum de 20 % : il vaut la peine de calculer les deux.

Prélèvements sociaux : 17,2 % ou 7,5 % ?

En plus de l'impôt sur le revenu, les loyers français supportent les prélèvements sociaux. Le taux affiché est de 17,2 % — mais il existe une exception majeure :

Si vous résidez dans un autre pays de l'UE/EEE ou en Suisse et que vous êtes couvert par le régime de sécurité sociale de ce pays (et non le régime français), vous êtes exonéré de CSG et de CRDS et ne payez que le prélèvement de solidarité de 7,5 %. Cela découle de la jurisprudence européenne (lignée de Ruyter) et d'une position administrative française établie. Vous le réclamez en indiquant votre situation sur la déclaration ; conservez la preuve de votre affiliation sociale étrangère (S1, ou équivalent national) en cas de contrôle.

Les résidents hors UE paient en général la totalité des 17,2 %.

Comment et quand déclarer

Les bailleurs non-résidents déposent auprès du Service des impôts des particuliers non-résidents (SIPNR), en ligne depuis votre espace impots.gouv.fr une fois celui-ci créé. La déclaration annuelle des revenus a lieu au printemps, avec des dates limites échelonnées par pays/zone — les non-résidents bénéficient en général de la fin du calendrier.

La séquence pratique chaque année :

  1. Totalisez vos loyers bruts encaissés sur l'année civile.
  2. Choisissez (ou confirmez) micro-foncier ou réel.
  3. Pour le réel, complétez le formulaire 2044 avec vos charges déductibles, reportez le résultat sur la 2042, et cochez la case prélèvements sociaux si vous relevez du taux de 7,5 %.
  4. Envisagez la case taux moyen si vos revenus mondiaux sont modestes.

Conservez chaque justificatif — baux, quittances, factures de travaux, relevés d'intérêts, avis de taxe foncière — pendant au moins trois ans ; l'administration peut les demander.

S'organiser toute l'année, pas seulement à l'échéance

La déclaration des non-résidents est bien moins stressante quand les pièces sont déjà en ordre. Les chiffres que demande l'administration — loyers encaissés, conditions du bail, charges déduites — sont précisément les documents que vous générez dans la gestion locative courante : baux, quittances mensuelles, et un suivi des travaux et charges.

Les garder au même endroit, générés de façon cohérente et stockés en sécurité, transforme la déclaration de printemps en simple recopie plutôt qu'en course contre la montre. Et si le SIPNR demande des preuves, vous produisez une piste propre et datée en quelques minutes.

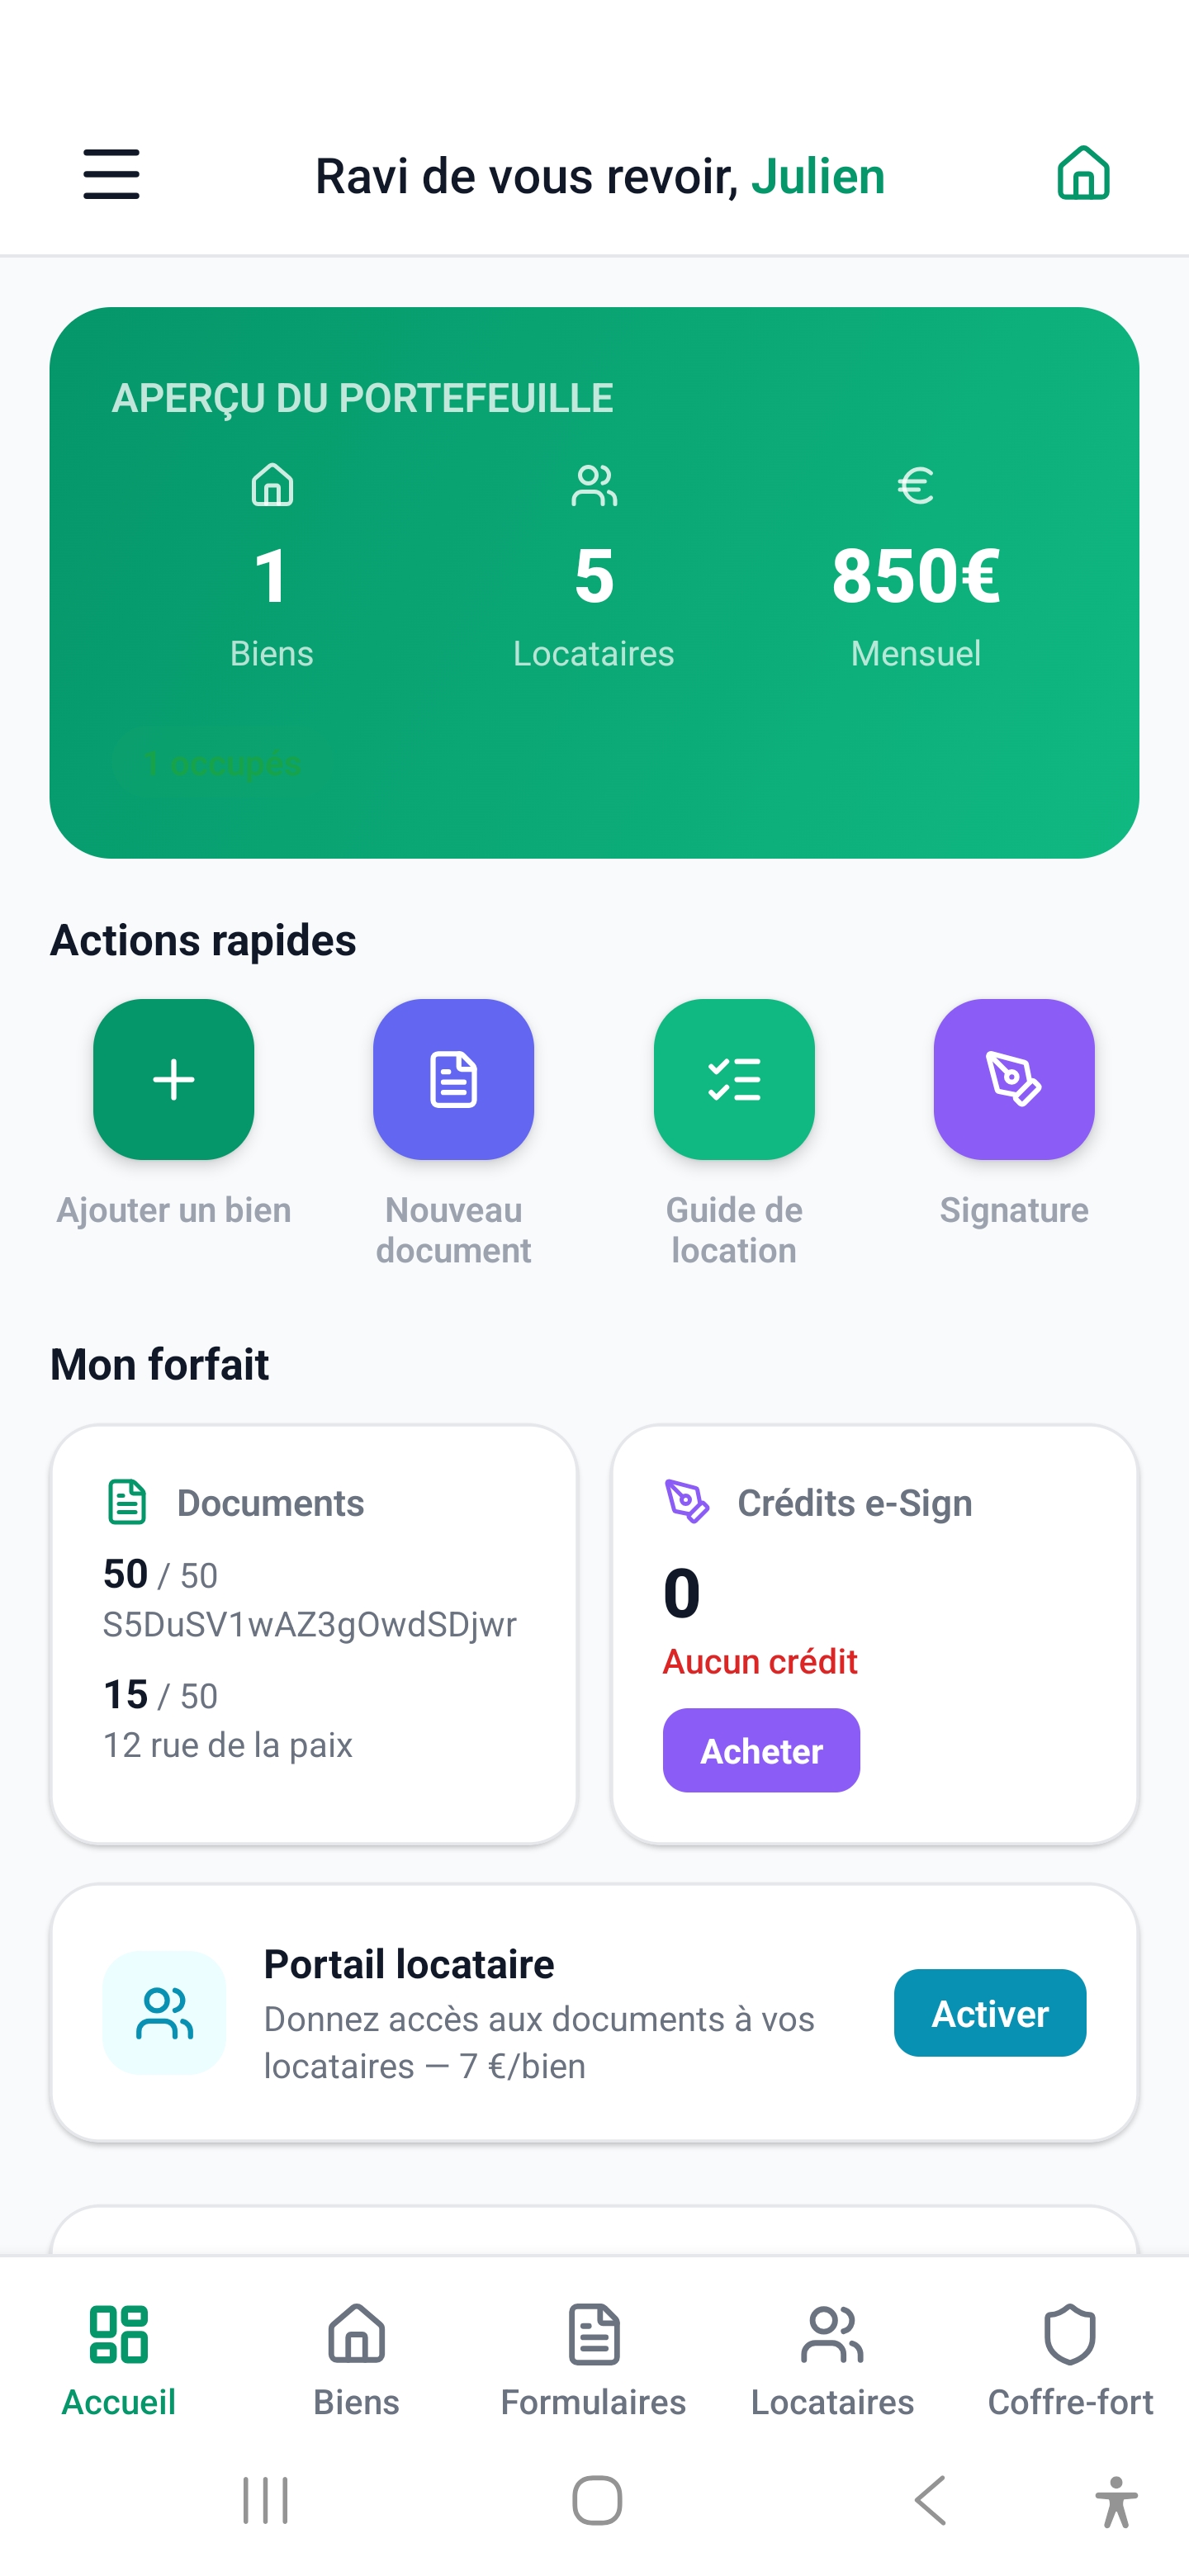
L'application Rent — Bail & Courte Durée et son pendant web sont conçus exactement pour cela : baux conformes ALUR, quittances mensuelles, et un suivi annuel des loyers et charges déductibles par bien qui exporte un récapitulatif prêt pour le 2044 au printemps — à recopier ou à transmettre à votre conseiller. Ils lancent aussi un contrôle de conformité par bien gratuit — statut d'interdiction DPE, diagnostics obligatoires, SIRET/LMNP, déclaration courte durée et taxe de séjour — sur adminlanding.com/conformite-location, sans compte — utile quand vous gérez le bien depuis un autre pays et suivez mal quelle obligation tombe à quelle date. Le premier bien est gratuit, avec 10 documents inclus. Il produit la paperasse et la piste ; il ne télédéclare pas à votre place.
Questions fréquentes

Dois-je payer l'impôt français sur mes loyers français si je vis à l'étranger ?

Oui. Les loyers d'un bien situé en France sont imposables en France quel que soit votre pays de résidence, car les conventions fiscales attribuent le droit d'imposer les revenus immobiliers au pays où se trouve le bien. Votre pays de résidence exonère ou crédite ensuite pour éviter la double imposition.

Quel formulaire les bailleurs non-résidents utilisent-ils ?

Les loyers d'une location vide se déclarent en revenus fonciers : en micro-foncier vous déclarez le loyer brut sur la 2042 ; au régime réel vous remplissez la 2044 (déduction des charges réelles) et reportez le résultat sur la 2042. La location meublée suit les règles distinctes LMNP/BIC.

Qu'est-ce que le taux minimum d'imposition de 20 % pour les non-résidents ?

Les non-résidents sont imposés sur leurs revenus de source française à un minimum de 20 % jusqu'à un seuil (environ 29 315 € de revenu net 2025), puis 30 %. Vous pouvez à la place réclamer votre taux moyen mondial s'il est inférieur, en déclarant vos revenus globaux à titre indicatif.

Dois-je payer 17,2 % ou 7,5 % de prélèvements sociaux ?

Le taux standard est de 17,2 %. Mais si vous résidez dans un autre pays UE/EEE ou en Suisse et que vous êtes couvert par le régime de sécurité sociale de ce pays, vous êtes exonéré de CSG/CRDS et ne payez que le prélèvement de solidarité de 7,5 %. Conservez la preuve de votre affiliation étrangère.

Puis-je déduire les intérêts de mon crédit ?

Oui, au régime réel (formulaire 2044) vous déduisez les intérêts d'emprunt ainsi que les travaux, la gestion, l'assurance, la taxe foncière et les charges de copropriété. Le micro-foncier n'autorise pas de déductions réelles — il applique un abattement forfaitaire de 30 %. Avec un crédit, le réel l'emporte généralement.

Où les non-résidents déposent-ils leur déclaration ?

Auprès du Service des impôts des particuliers non-résidents (SIPNR), en ligne via votre compte impots.gouv.fr. Les dates limites sont échelonnées par zone au printemps, les non-résidents étant généralement en fin de calendrier. Conservez tous les justificatifs au moins trois ans.

Continuez votre lecture

Pour plus de conseils pratiques sur ce sujet, explorez nos articles connexes :

  • Nouveau contrat type de bail au 1er octobre 2026 : ce qui change pour le bailleur et le locataire
  • Rent 1.1.0 : une appli plus rapide, un suivi de signature fiable et des rappels d'assurance
  • Votre assistant IA peut-il gérer l'administratif français ? Le MCP expliqué
  • Louer son bien en France en 2026 : ce qui a vraiment changé (loi Le Meur, DPE, enregistrement)

Outil AdminLanding

Gérez votre location française depuis votre mobile

Rent — Bail & Courte Durée génère baux ALUR, quittances, états des lieux numériques et 23 documents locatifs — longue ET courte durée / meublé de tourisme — plus un contrôle de conformité par bien (interdiction DPE, diagnostics obligatoires, SIRET/LMNP, déclaration courte durée, taxe de séjour) avec rappels par e-mail — signature eIDAS, interface bilingue FR/EN. Quittances gratuites sur tous les comptes (jusqu'à 20/mois) ; premier bien gratuit — 10 documents inclus, puis 49€/bien (50 documents), 39€ par bien supplémentaire. Sans abonnement.

Découvrir Rent — Bail & Courte Durée

Conclusion : Les loyers français sont imposés en France d'abord, et les spécificités du non-résident — le choix 2044 vs micro-foncier, le taux minimum de 20 % (ou l'alternative du taux moyen), et le taux de prélèvements sociaux de 7,5 % pour les bailleurs couverts dans l'UE — sont là où se logent à la fois les économies et les erreurs. Choisissez le bon régime, réclamez les prélèvements auxquels vous avez droit, et gardez vos justificatifs organisés toute l'année. Ce guide est une information générale, pas un conseil fiscal ; pour votre situation précise, confirmez avec un conseiller fiscal français ou le SIPNR.

Outil AdminLanding

Gérez votre location française depuis votre mobile

Rent — Bail & Courte Durée génère baux ALUR, quittances, états des lieux numériques et 23 documents locatifs — longue ET courte durée / meublé de tourisme — plus un contrôle de conformité par bien (interdiction DPE, diagnostics obligatoires, SIRET/LMNP, déclaration courte durée, taxe de séjour) avec rappels par e-mail — signature eIDAS, interface bilingue FR/EN. Quittances gratuites sur tous les comptes (jusqu'à 20/mois) ; premier bien gratuit — 10 documents inclus, puis 49€/bien (50 documents), 39€ par bien supplémentaire. Sans abonnement.

Découvrir Rent — Bail & Courte Durée→

À propos de l'auteur :

Julien Maurice est le fondateur d'AdminLanding et rédige les guides éditoriaux d'ExpatAdminHub sur la vie d'expatrié européen, le travail frontalier France-Suisse et les démarches administratives françaises. Contact : [email protected]

Articles connexes

Nouveau contrat type de bail au 1er octobre 2026 : ce qui change pour le bailleur et le locataire
Housing•27 septembre 2026

Nouveau contrat type de bail au 1er octobre 2026 : ce qui change pour le bailleur et le locataire

À compter du 1er octobre 2026, tout bail d'habitation conclu ou renouvelé en France doit suivre un contrat type mis à jour. Le changement vient du décret n° 2026-596 du 6 juillet 2026. Le texte est court, et l'essentiel du bail reste identique. Mais une clause est désormais rédigée par l'État mot pour mot, et un bail tiré d'un ancien modèle ne sera plus conforme. Ce guide explique ce qui change, ce qui ne change pas, et ce qu'il faut vérifier avant de signer.

Lire l'article
Rent 1.1.0 : une appli plus rapide, un suivi de signature fiable et des rappels d'assurance
Housing•23 août 2026

Rent 1.1.0 : une appli plus rapide, un suivi de signature fiable et des rappels d'assurance

La version 1.1.0 de Rent — Bail & Courte Durée (Rent — Lease & Short-Term en anglais) est la plus grosse mise à jour technique de l'application : elle passe sur un nouveau moteur qui rend tout plus rapide et plus fluide. Autour de cette fondation, la vague d'août 2026 ajoute ce que les bailleurs autonomes demandaient depuis la 1.0.10 : une file de signature électronique enfin fiable (statuts honnêtes, documents signés qui quittent la file d'eux-mêmes), une carte de rappel d'assurance habitation du locataire à chaque anniversaire de bail, un widget iPhone avec les loyers du mois sur l'écran d'accueil et l'écran verrouillé, et une série de corrections de rigueur juridique — dont une qui compte : l'acte de cautionnement n'est plus proposé à la signature électronique, car la loi (article 2297 du Code civil) exige la mention manuscrite de la caution sur papier. Tout ce qui venait de la 1.0.10 reste : quittances de loyer gratuites sur chaque compte (jusqu'à 20 par mois), photos des biens, bilan mensuel. Et le modèle tarifaire n'a pas bougé — premier bien gratuit, packs uniques, jamais d'abonnement.

Lire l'article
Votre assistant IA peut-il gérer l'administratif français ? Le MCP expliqué
Housing•23 août 2026

Votre assistant IA peut-il gérer l'administratif français ? Le MCP expliqué

Demandez à un chatbot si Lyon est en zone tendue, ou quel préavis s'applique à votre locataire, et vous obtiendrez une réponse assurée — qui peut être discrètement fausse. Les règles administratives françaises changent par décret, par trimestre et par commune, plus vite que les données d'entraînement de n'importe quel modèle d'IA. En 2026, il existe mieux : le Model Context Protocol (MCP) permet à votre assistant d'appeler de vrais calculateurs juridiques maintenus à jour au lieu de deviner. Voici ce que ça change en pratique, ce que vous pouvez déjà faire gratuitement, et où sont les limites.

Lire l'article